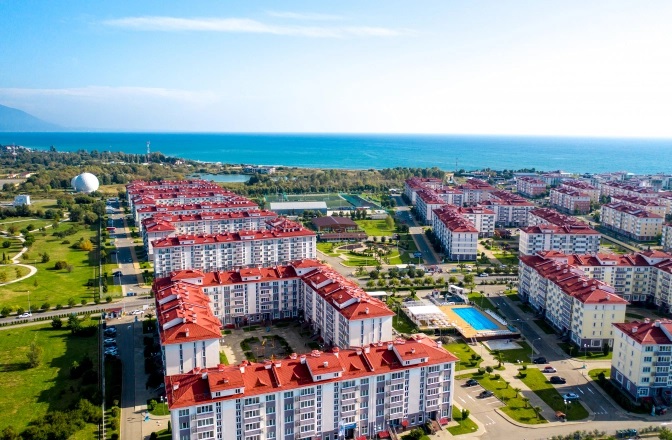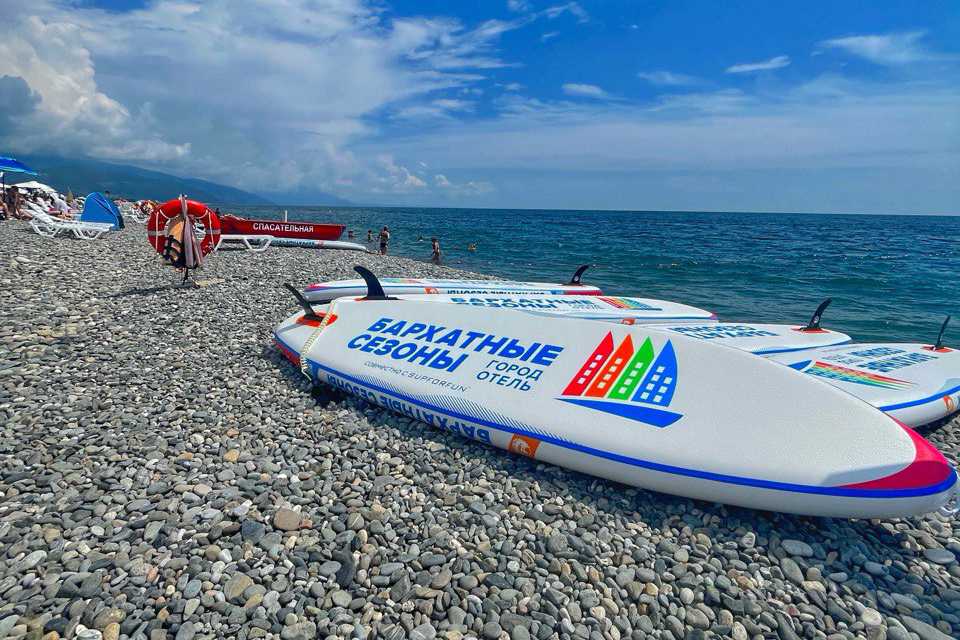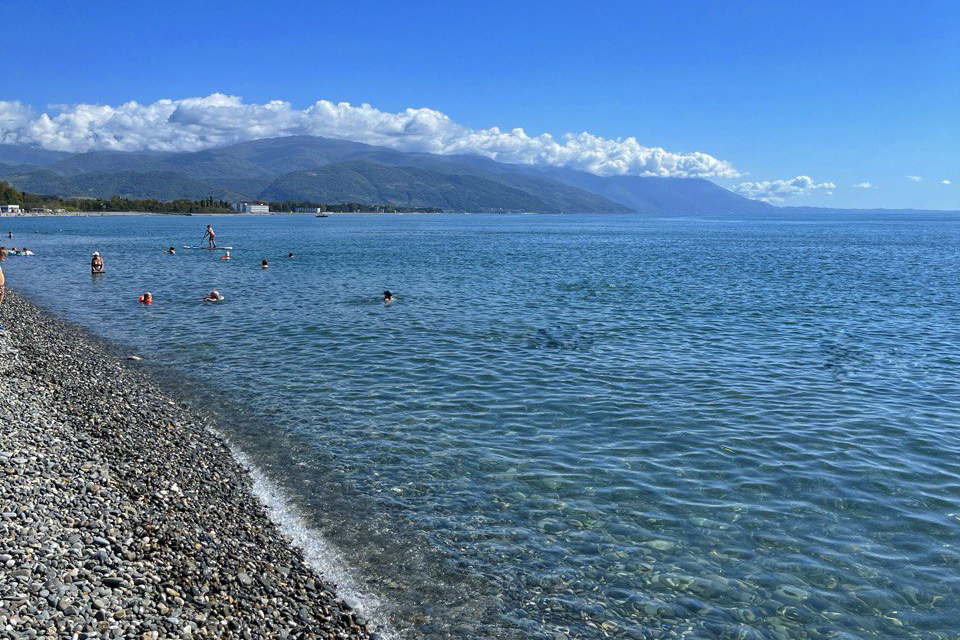


Город-отель «Бархатные сезоны» является самым крупным гостиничным комплексом на юге России!
Преимущества отеля «Бархатные сезоны»:
на территории комплекса:
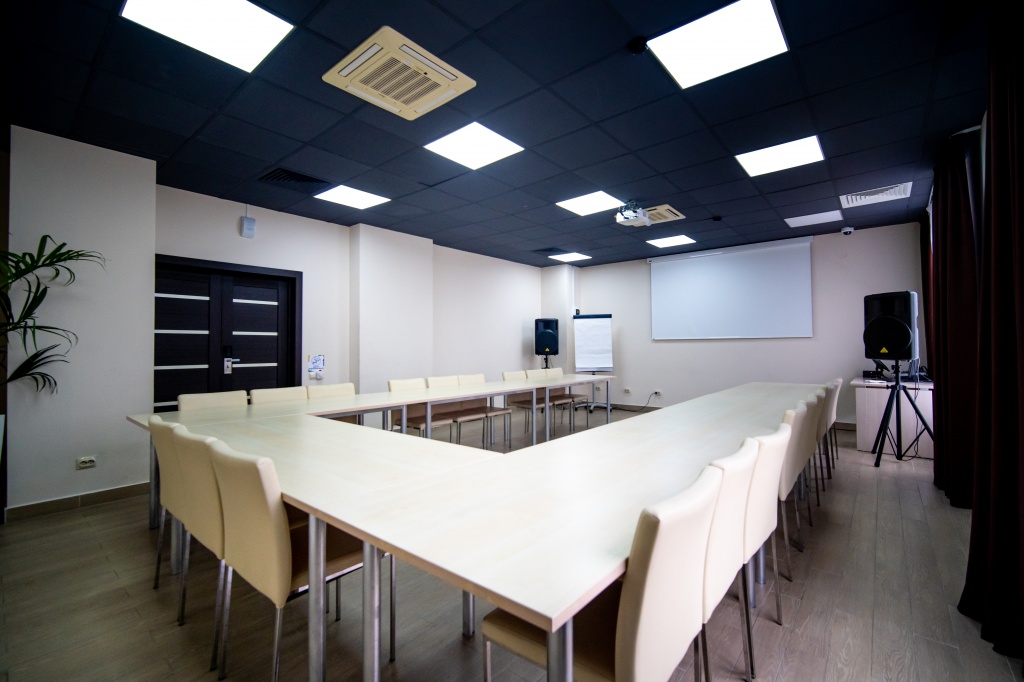
• конференц-зал • Wi-Fi • рестораны и бары • магазины
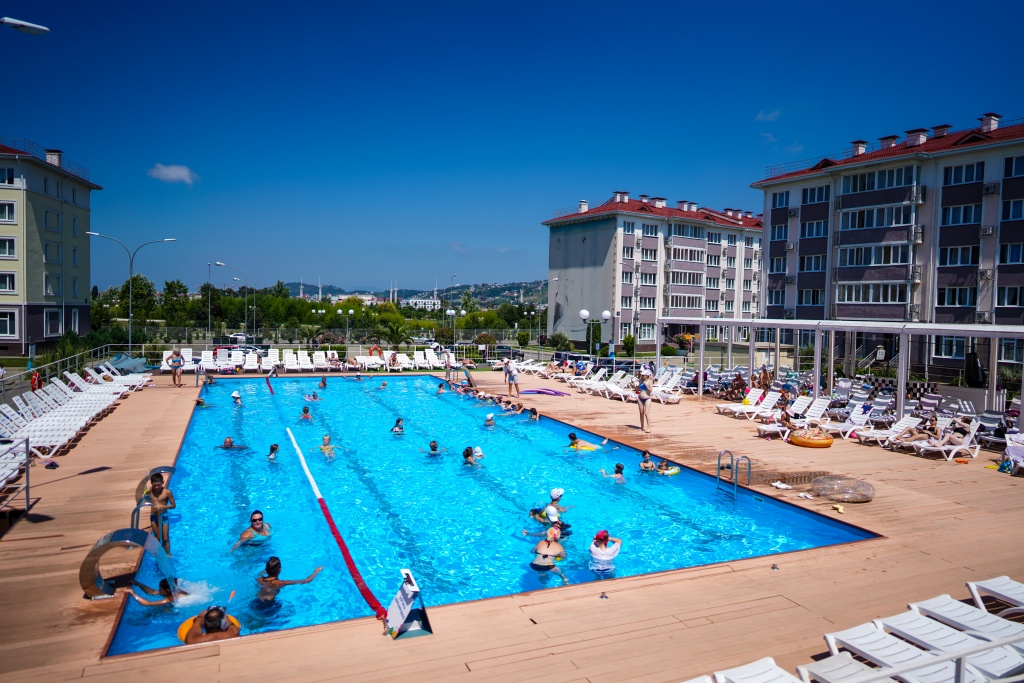
• лаунж зона с бассейном • санаторно-курортные программы
в пешей доступности от отеля располагаются:
• Оборудованный собственный пляж и набережная • Орнитологический парк
• Олимпийский парк • Парк аттракционов Сочи Парк • Магазины • Кафе и рестораны
ближайшие объекты:
• Аэропорт и жд вокзал в 10 минутах езды
• Красная Поляна и Экстрим-парк Skypark в 30 минутах,
• Морской порт, Цирк и Дендрарий г. Сочи в 40 минутах
Даты всех мероприятий по данной теме:
1 - 4 октября в отеле «Green Resort Hotel & Spa» г. Кисловодск, ссылка на программу
Узнать подробности в Max по ссылке
ДЛЯ КОГО ПРЕДНАЗНАЧЕН БИЗНЕС-ТУР:
Курс повышения квалификации предназначен для собственников бухгалтеров, главных бухгалтеров, генеральных, финансовых директоров, руководителей финансово-экономических служб.
ПРОГРАММА БИЗНЕС-ТУРА:
Новый стандарт учета доходов организации - федеральный стандарт бухгалтерского учета ФСБУ 9/2025 «Доходы».
• Вступление в силу ФСБУ 9/2025 «Доходы». Отмена с 1 января 2027 года Положений по бухгалтерскому учету «Доходы организации» (ПБУ 9/99) и «Учет договоров строительного подряда» (ПБУ 2/2008).
• Для кого новый стандарт и когда начать его применение. Связь с МСФО 15. Предмет регулирования ФСБУ 9/2025 «Доходы». Соотношение применения ФСБУ 9 с другими стандартами. Новая терминология: идентификация сделки, объединение договоров, послепродажное обслуживание, передача контроля над активом, критерии определения характера и времени выполняемой обязанности.
• Определение дохода как увеличения капитала. Исключения из понятия доходов.
• Изменения в правилах учета доходов по сравнению с действующими требованиями.
• Структура доходов и обособление учета выручки от других доходов. Понятие выручки.
• Новое в условиях признания выручки. Признание выручки по мере передачи контроля над продукцией и применение способы «по готовности». Особенности применения условий признания выручки в специфических аспектах. Продажа продукции с длительным циклом изготовления.
• Практические примеры новых подходов.
• Определение степени готовности. Учет нового актива «Не предъявленная к оплате начисленная выручка».
• Оценка выручки. Договорная цена и её корректировки. Переменное вознаграждение и возвратное обязательство. Неденежное вознаграждение. Изменение условий договора Выручка по многокомпонентным договорам.
• Условия расчетов и трансформация актива.
• Учетом скидок и бонусов при оценке выручки.
• Оценка выручки при продаже продукции на условиях отсрочки (рассрочки) платежа.
• Учет доходов, отличных от выручки, но включаемых в прибыль. Переоценка активов, учитываемых по справедливой стоимости. Операционные процентные доходы. Доходы от аренды. Доход от участия в других организациях. Доход от выбытия внеоборотных активов. Положительные курсовые разницы. Списание кредиторской задолженности. Прибыль прошлых лет, выявленная в отчетном году. Доход от прекращаемой деятельности. Иные доходы.
• Прочий совокупный доход. Доходы (результаты) переоценок, исправления ошибок прошлых лет, корректировок учетной политики и т.п.
• Отчётная информация о доходах в соответствии с ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность». Сверка выручки и расчётов с покупателями.
• Изменения и дополнения к Учетной политике, связанные с новым стандартом.
• Переходные положения ФСБУ 9. Перспективный и ретроспективный подходы. Применение упрощённого ретроспективного подхода.
Основные аспекты бухгалтерского учета расходов.
• Перспективы применения ФСБУ 10/2026 «Расходы». Синхронизация ФСБУ 9/2025 «Доходы» с ФСБУ 10 «Расходы».
• Группировка расходов, связанных с выручкой: материальные расходы, расходы на оплату труда, страховые взносы; амортизация; прочие расходы, связанные с изготовлением продукции и продажами.
• Порядок признания и оценка расходов, связанных с производством и продажей продукции, приобретением и продажей товаров, с выполнением работ, оказанием услуг.
• Расходы, сопрягаемые с учетом внеоборотных активов. Выбор способа амортизации, оценка срока полезного использования, их корректировки в процессе эксплуатации объекта. Приостановка амортизации.
• Учет производственных затрат по новым правилам ФСБУ 5/2019 «Запасы». Признание расходов периода при закупке запасов. Особенности учета «малоценки» (спецодежда, инвентарь, инструментарий, мебель, офисное оборудование и т.п.). Обесценение запасов и создание резервов.
• Расходы организации, не связанные с выручкой. Их отражение и признание. Расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, их обесценением. Процентные расходы; штрафы, пени, неустойки за нарушение условий договоров; курсовые разницы; перечисление средств (взносов, выплат и т. д.), связанных с благотворительной деятельностью, расходы на осуществление спортивных мероприятий, отдыха, развлечений, мероприятий культурно-просветительского характера и иных аналогичных мероприятий; суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания; и т.п.
• Расходы, связанные арендой в соответствии с ФСБУ 25/2018 «Бухгалтерский учет аренды». Амортизация права пользования и процентные расходы. Разъяснения регулятора в части особенности отражения в отчетности расходов.
• Расходы периода и отложенные расходы.
• Порядок признания расходов в отчете о финансовых результатах.
Доходы при расчете налоговой базы налога на прибыль организаций.
• Применение положений статей 248, 249, 250 и 251 НК РФ.
• Понятие выручки в соответствии с требованиями статьи 39 НК РФ. Момент ее признания. Применения положений статьи 271 НК РФ в части признания доходов по переходящим договорам.
• Внереализационные доходы и особенности их расчета: курсовые разницы, штрафы, пени, неустойки, проценты, поступления от выбытия основных средств и НМА.
• Порядок признания доходов от совместной деятельности, при списании сумм кредиторской задолженности, цессии и т.п.
• Условия для невключения некоторых видов поступлений, доходов в расчет налоговой базы налога на прибыль.
• Возможность корректировки доходов за прошлые налоговые периоды: судебная позиция, мнение ФНС и Минфина России.
Расходы в положениях главы 25 НК РФ «Налог на прибыль организаций».
• Требования к признанию расходов в соответствии с требованиями статьи 252 НК РФ. Обоснованность расходов и их связь с доходами: эволюция судебной позиции по данным требованиям. Документальное подтверждение — мнение ФНС и Минфина России.
• Расходы, связанные с производством и реализацией: материальные, оплата труда, прочие (статьи 254, 255, 260, 261, 262, 263, и 264НК РФ).
• Новое в учете расходов на научные исследования и (или) опытно-конструкторские разработки. Порядок признания расходов по имущественному страхованию.
• Особенности признания в соответствии со статьей 272 НК РФ. Прямые и косвенные расходы. Порядок расчета НЗП, готовой продукции, отгруженной, но не реализованной, расходов по доставке товаров.
• Амортизационные расходы. Порядок применения «амортизационной премии». Новые правила определения первоначальной стоимости и начисления амортизации в случаях реконструкции, модернизации или технического перевооружения объектов основных средств. Сочетание амортизации и инвестиционных вычетов.
• Представительские и рекламные расходы: обоснование и документальное подтверждение. Ограничения по признанию расходов на интернет-рекламу.
• Внереализационные расходы: порядок отражения. Отнесение к расходам пожертвований социально ориентированным НКО, материальной помощи отдельным категориям граждан. Новое в учете расходов по долговым обязательствам, по договорам в иностранной валюте.
• Расходы, не уменьшающие налоговую базу в соответствии со статьей 270 НК РФ.
• Налоговый учет расходов в соответствии со статьей 313 НК РФ.
Резервы в целях налогообложения прибыли организаций. Добровольность и учетная политика организации для целей налогообложения.
Резерв по сомнительным долгам (ст. 266 НК). Новый состав сомнительных долгов.
• Понятие сомнительных долгов в целях резервов. Корректировка на встречные обязательства.
• Порядок формирования резерва сомнительных долгов. Инвентаризация дебиторской задолженности.
• Ограничения по общей сумме создаваемого резерва.
• Возможность переноса остатка неиспользованного резерва на следующий год.
• Использование резерва.
Резерв на ремонт основных средств (ст. 260 п.2 и ст. 324 НК).
• Порядок формирования резерва предстоящих расходов на ремонт ОС.
• Резерв на проведение особо сложных и дорогих видов капитального ремонта.
• Документальное подтверждение расходов на ремонт ОС.
Резерв на гарантийный ремонт (ст.267 НК). Предельный размер отчислений в резерв.
Резерв на НИОКР (ст. 262 НК).
Резерв на оплату предстоящих отпусков, на выплату ежегодного вознаграждения за выслугу лет (ст. 324.1 НК).
• Способ резервирования.
• Порядок расчета предельной суммы отчислений в резерв.
• Остаток резерва, переходящего на следующий год.
ФОРМАТ ПРОВЕДЕНИЯ И УСЛОВИЯ УЧАСТИЯ:
Место проведения: Город-отель «Бархатные сезоны», Краснодарский край, Сочи, федеральная территория «Сириус», Бульвар надежд, 18
Для участников предусмотрено:
• обучение в комфортном конференц-зале и кофе-брейки,
• блокноты и ручки для участников,
• авторский методический материал в электронном виде,
• сертификат / удостоверение о повышении квалификации,
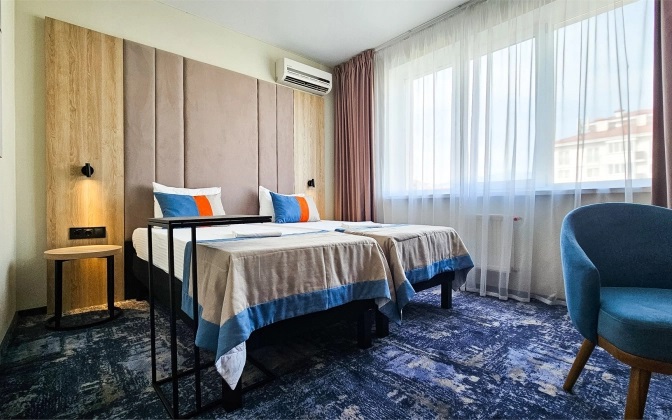
• размещение в отеле «Бархатные сезоны», сайт - https://bh-s.ru/.
• экскурсия по городу (по желанию).
Стоимость обучения с выдачей сертификата - 35 000 рублей, с выдачей удостоверения - 43 000 руб.
Скидки и спецпредложения (на стоимость обучения):
• при участии 2-х человек - скидка 10%
• при участии от 3-х человек - скидка 15%
Стоимость проживания (по специальным ценам от организаторов):
• одноместное размещение – от 5500 руб., двухместное – от 6700 руб.
• Завтрак / Обед / Ужин – 850 руб. с человека
Если Вы не нашли подходящую программу, сообщите и мы подберем оптимальный вариант.
Для получения дополнительной информации и регистрации на курс обращайтесь
по телефону: 8-812-928-88-15, Mob | Max 8 911 928-88-15 или email: office@bvkurse.ru